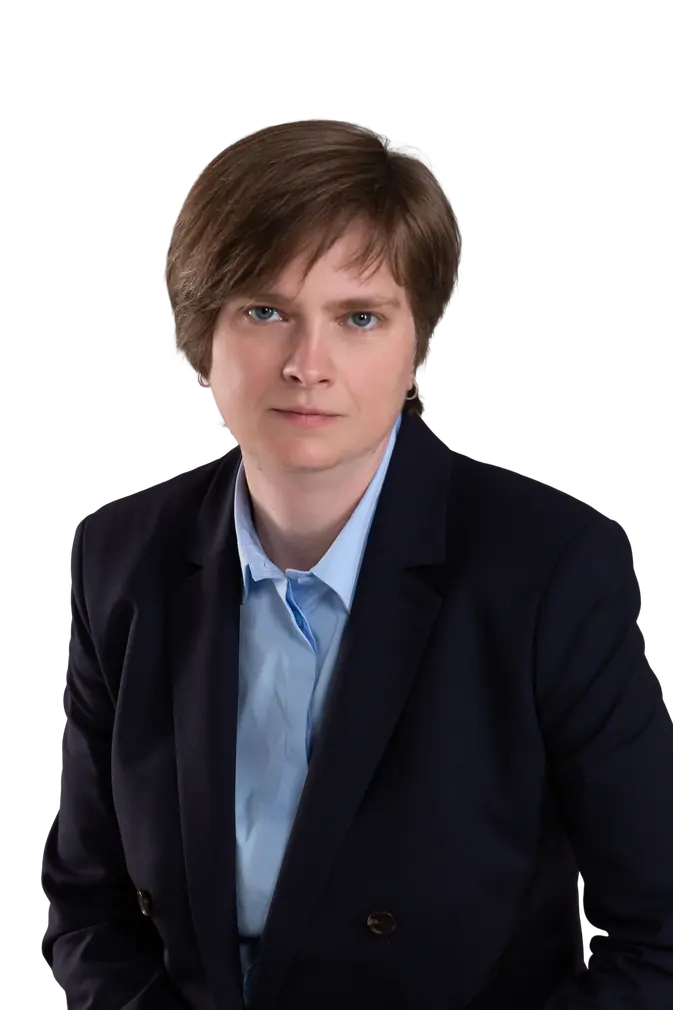
Наталья Власова
X5 Group
«Финансовое зеркало» сравнивает две финансовые модели: крупный ретейл с десятками тысяч платежей в день и производственный бизнес, где платёжный цикл зависит от многомесячных поставок.
Компании растут по‑разному, но базовые финансовые вопросы для многих звучат одинаково: как контролировать платежи, работать с несколькими банками, видеть остатки на счетах, финансировать рост и управлять новыми рисками.
Редакция Russian Business совместно
с Альфа‑Банком публикует спецпроект «Финансовое зеркало», чтобы сравнить, как с этими задачами справляются компании разного масштаба и профиля: ретейл‑гигант X5 и производитель мебельных компонентов ГК «Эгида». Разбираем их зеркальные подходы к платежам, банкам, кредитным линиям, сделкам, трансграничным платежам и деньгам на развитие — и показываем, какие решения можно примерить на любой средний и крупный бизнес.
В основе спецпроекта — два развёрнутых интервью. Наталья Власова, директор казначейства X5, рассказала, как в крупном ретейле централизуют платежи, управляют остатками и работают с несколькими банками при десятках тысяч операций в день. Валерий Хлебников, президент ГК «Эгида», объяснил, как производственный бизнес выстраивает финансовый контроль, планирует закупки сырья, использует кредитные линии и проводит расчёты в условиях длинных трансграничных поставок.
В крупном ретейле деньги движутся каждый день: выручка приходит ежедневно, поставщикам нужно платить вовремя, а бизнес‑единицы должны понимать свои бюджеты. Поэтому счета и реальные деньги контролирует казначейство, а многочисленные магазины и сети управляют только своим финансовым планом
Наталья Власова
X5 Group
“
Мы готовим прогнозный платёжный календарь. Помимо этого, каждое утро до начала рабочего дня мы понимаем, сколько выручки, вероятно, получим и сколько мы должны заплатить нашим партнёрам. Ситуация, когда нужно срочно собрать деньги на что‑то внезапное, у нас исключена автоматизацией. Важно понимать: бизнес‑единицы (“Пятёрочка”, “Перекрёсток”, “Чижик”) не имеют доступа к счетам. Они управляют своими бюджетами, а за наличие “физических” денег отвечает казначейство.
В среднем по масштабу производственном бизнесе деньги завязаны на заводы, филиалы, закупки, поставки и проекты. Если каждый управляет своим потоком отдельно, центр видит проблему слишком поздно. Поэтому управление деньгами собирают в одно окно: чтобы видеть операции в моменте и быстро перераспределять ресурсы
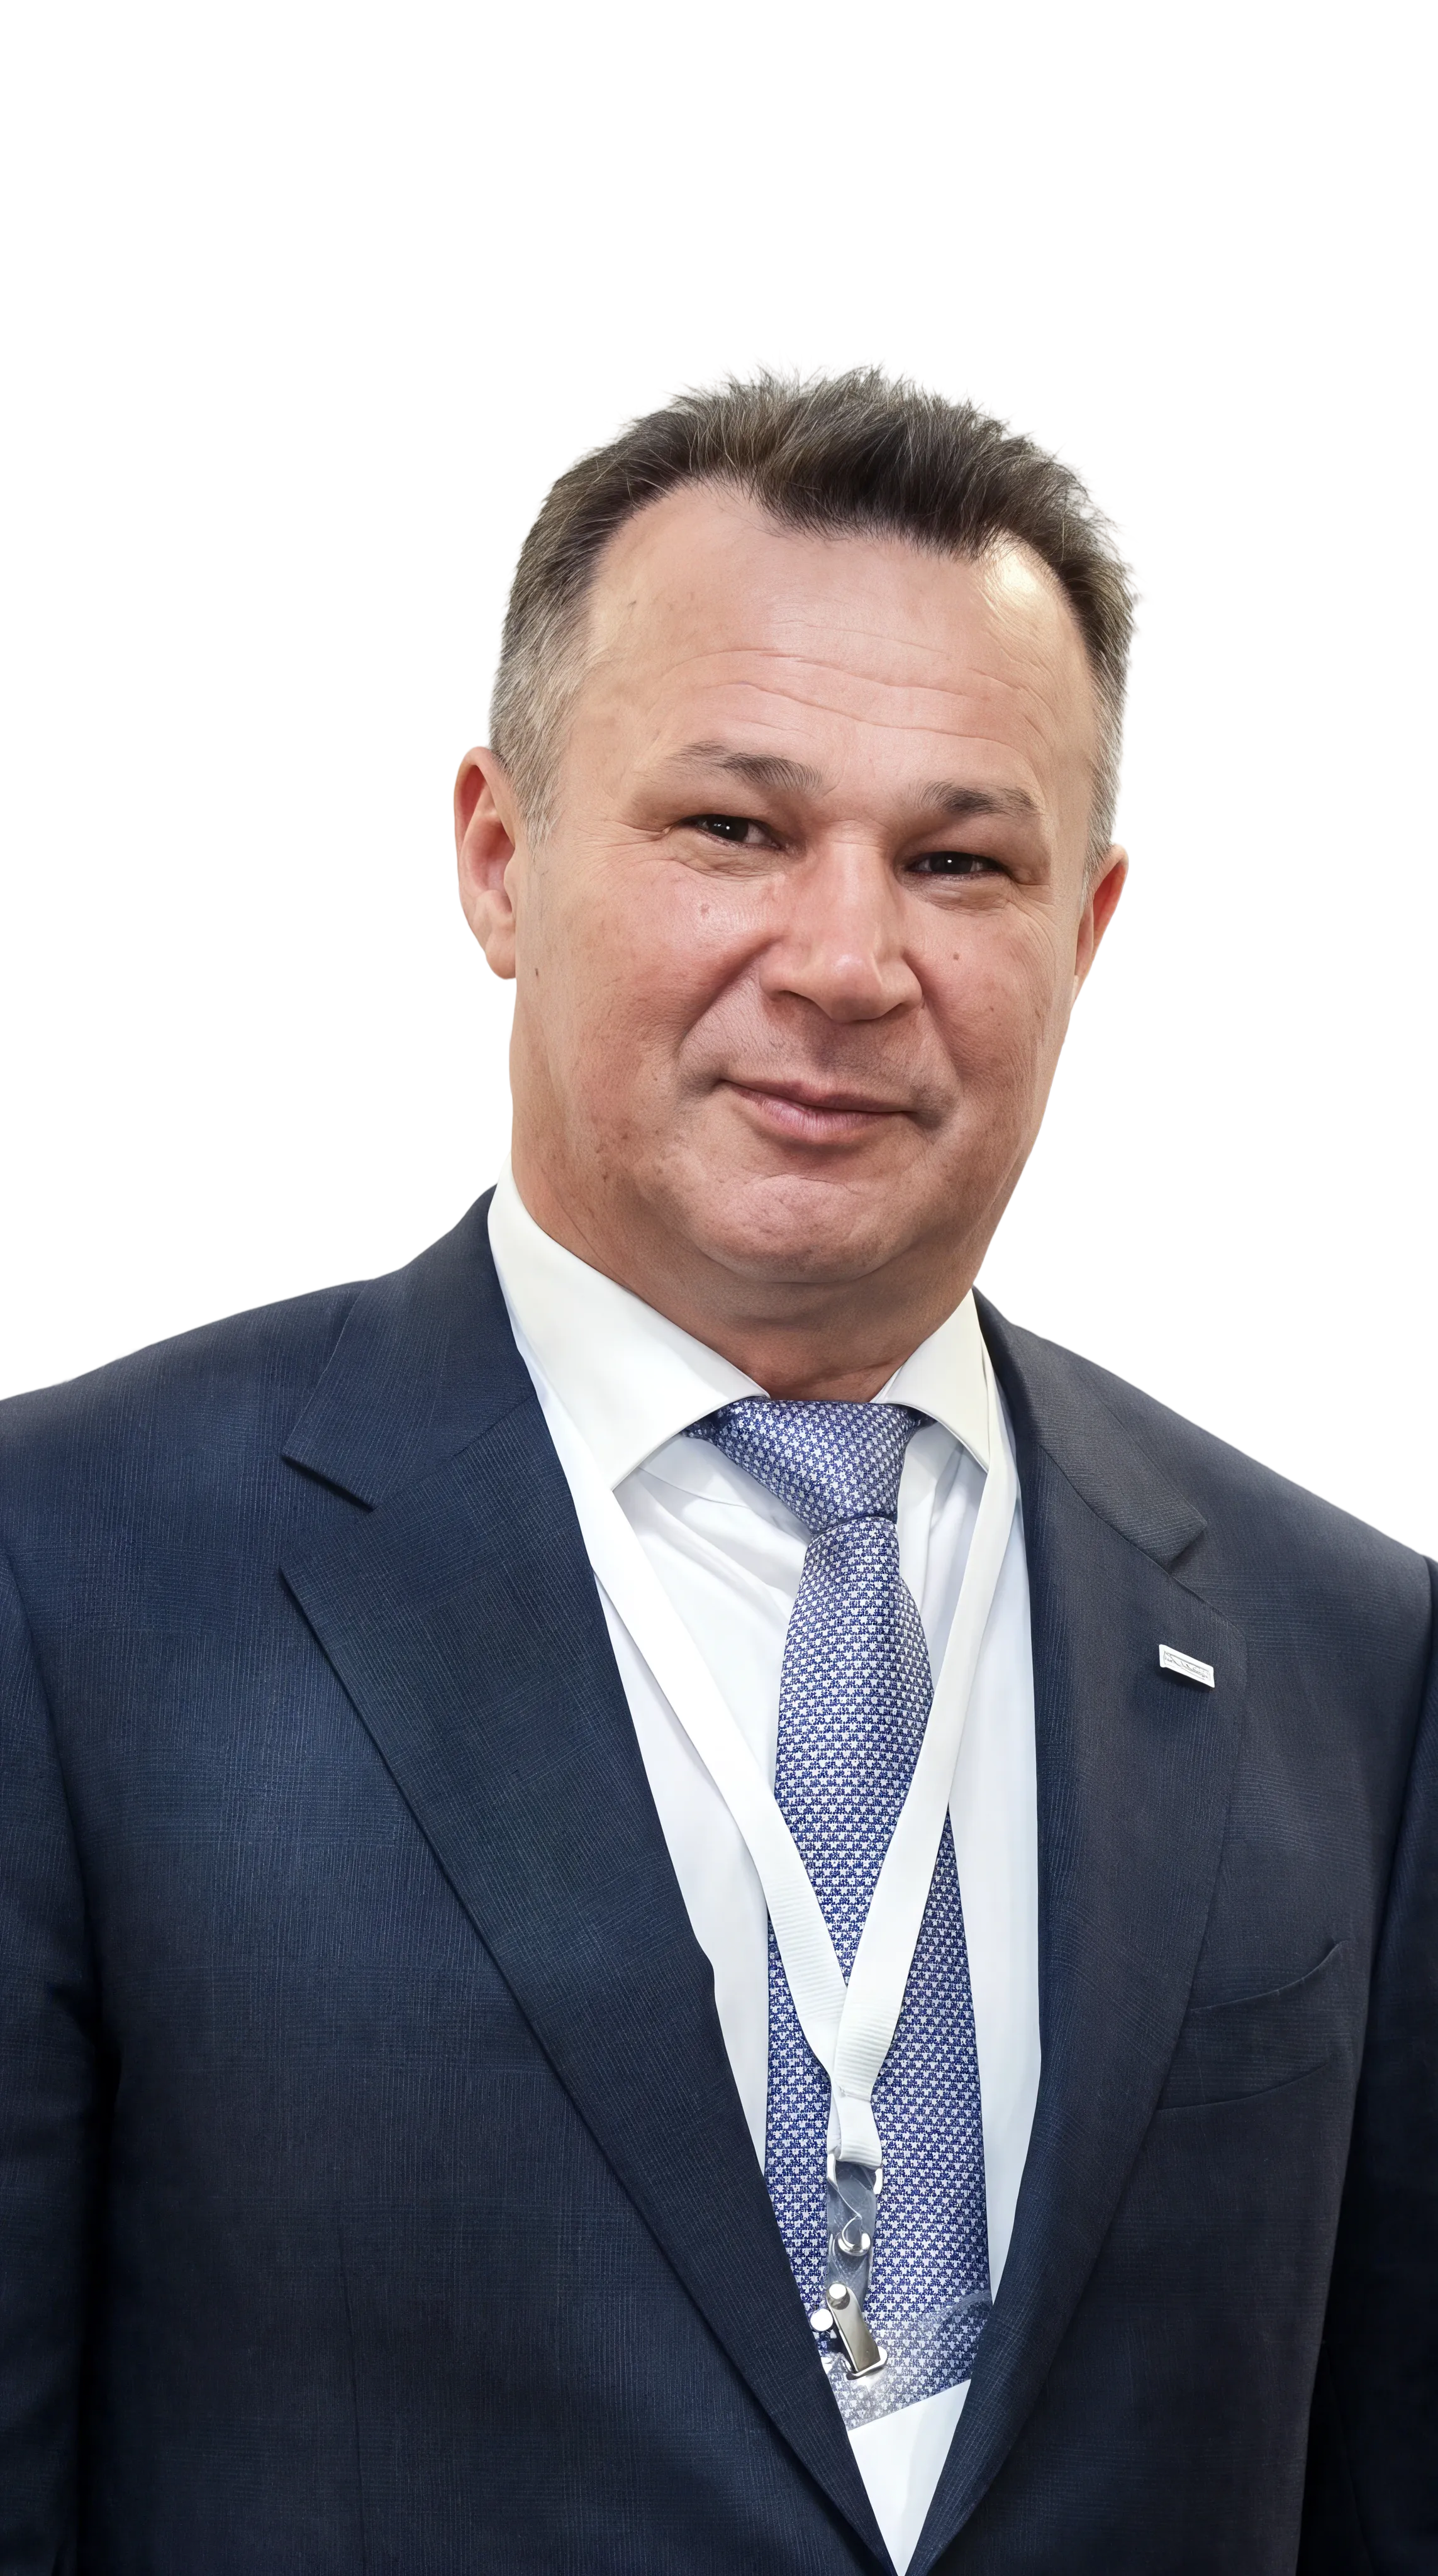
Валерий Хлебников
ГК «Эгида»
“
У нас внедрено централизованное управление. Весь экономический блок работает как единое окно, куда стекается информация о движении денег и необходимых операциях. Еще два года назад ситуация была иной: каждый завод и филиал самостоятельно управлял своим потоком, а мы контролировали отклонения раз в неделю или месяц — по сути, видели ситуацию уже постфактум. Сейчас мы контролируем всё в моменте платежа. Это позволяет не просто видеть остатки, а грамотно перераспределять ресурсы между проектами и подразделениями.
В сложном бизнесе с несколькими филиалами, юрлицами и поставщиками руководству важно видеть срез по деньгам в доступном и удобном интерфейсе: остатки и обороты по юрлицам, платежи на день, согласования, лимиты и срочные вопросы. В специальном обзоре разбираем, как собрать современное финансовое управление сложным бизнесом в едином окне
Крупный ретейл работает с несколькими банками: у каждого партнёра свои условия и выгодные сервисы. Но для финансистов и бухгалтеров работа быстро превращается в операционный зоопарк: выписки, платежи и остатки приходится собирать из разных банковских систем. Поэтому задача бизнеса — связать свои банки в одном интерфейсе и управлять счетами без постоянного переключения между банк‑клиентами
Наталья Власова
X5 Group
“
У нас более 20 банков‑партнёров. Группа всегда отдаёт предпочтение банкам, которые предлагают лучшие коммерческие условия и сервис. <…> Банки часто конкурируют и не хотят открывать данные друг другу. Мы сломали эту парадигму. Нам потребовалось более двух лет, чтобы в одном интерфейсе “подружить” несколько крупных банков. Это позволяет нам видеть выписки и управлять платежами в едином окне.
В среднем производственном бизнесе проблема похожая: компании нужно быстро сводить данные по счетам, платежам, документам и отгрузкам. Если делать это вручную, управленцы видят картину с задержкой. Поэтому рутину забирают роботы, а остатки и операции отслеживают через внутренние дашборды
Валерий Хлебников
ГК «Эгида»
“
Мы разработали систему программных роботов, которые берут на себя рутину: копирование, перенос и сводку данных между разными базами. Также мы внедрили внутренние дашборды: у каждого управленца есть свой экран, где в режиме онлайн видны остатки на счетах и объёмы отгрузок. Это удобнее, чем стандартные банковские сервисы: мы создали единый реестр, где сразу видны и все платежи, и документы‑основания к ним, что позволяет принимать решения быстрее.
Задачу единовременного контроля нескольких счетов призван решить мультибанк — сервис для работы с разными банками через общий интерфейс. Большие компании уже собирают такие решения вместе со своими ИТ‑командами — а крупнейшие банки готовятся к запуску продвинутых сервисов и налаживают защищённый обмен данными между собой в русле общей стратегии ЦБ РФ. В детальном обзоре рассказываем, как Альфа‑Банк тестирует мультибанк для бизнеса и почему это стало возможно благодаря поддержке внедрения открытых API Банком России и Минцифры
В крупном ретейле важно вовремя платить поставщикам — и не держать лишние деньги без дела. Свободные остатки собирают внутри группы и размещают так, чтобы они приносили доход, пока не нужны в операционном цикле
Наталья Власова
X5 Group
“
Казне помогают управлять ликвидностью банковские продукты — например, кеш‑пулинг, то есть централизованное управление остатками. Вечером все излишки собираются на одном счёте для размещения в доходные инструменты (депозиты).
В производстве деньги часто уходят в закупку задолго до того, как сырьё доедет до завода и превратится в готовую продукцию. Поэтому кредитная линия бывает нужна, чтобы заранее оплатить большую партию сырья, зафиксировать выгодную цену и обеспечить непрерывность производства
Валерий Хлебников
ГК «Эгида»
“
Сейчас цикл составляет 45–50 дней, а логистика из Азии может растягиваться до четырёх месяцев и более. В итоге вы оплачиваете сырьё на полгода вперёд, и всё это время оно просто находится в пути. Чтобы производство не остановилось, необходим серьёзный запас ликвидности. Мы используем кредитные линии для стратегических закупок: когда мы видим, что цена на рынке “на дне”, можем сразу оплатить полугодовую программу сырья. Это даёт колоссальный выигрыш, даже если заёмные средства взяты не под самый низкий процент.
Выбор способа финансирования зависит от бизнес‑модели и текущих задач: одной компании нужно временно закрыть разрыв между платежами и поступлениями, другой — заранее оплатить товар или сырьё, третьей — привлечь деньги под запуск линии, склад, цех или новый проект. В детальном обзоре разбираем, как подобрать заёмные деньги под конкретную задачу: овердрафт, оборотный кредит, кредитную линию, инвестиционное или проектное финансирование
В крупном ретейле ошибки в платежах слишком дороги: операций много, деньги уходят быстро, а сбой может ударить по поставкам и обязательствам перед партнёрами. Поэтому компания не только авторизует сам платёж, но и проверяет то, как банк его исполнил
Наталья Власова
X5 Group
“
Помимо высокого уровня автоматизации, который исключает большую часть ошибок, у нас работают независимые мониторы безопасности. Они в реальном времени сверяют: соответствует ли то, что мы отправили в банк, тому, что банк фактически исполнил. Мы видим это ещё до получения официальной выписки: это наш собственный контур защиты от технических сбоев и цифрового мошенничества.
В производстве риск часто возникает ещё до платежа: нужно договориться об условиях закупки, оплате, отсрочке и ответственности сторон. В последние годы привычные отсрочки стали менее доступны, поэтому компании перестраивают расчёты и дисциплину работы с заказчиками
Валерий Хлебников
ГК «Эгида»
“
Мы стали более осторожными в вопросах задолженности. С 2022 года компания практически полностью перешла на 100‑процентную предоплату при закупке основного сырья. Раньше мы могли рассчитывать на отсрочки в два‑три месяца, теперь это в прошлом. Такая дисциплина позволяет нам более четко работать и со своими заказчиками.
Факторы защиты сделки многообразны: условия оплаты, сроки, документы, проверка платежа, ответственность сторон и запасной сценарий при сбое. В специальном обзоре разбираем, какие банковские инструменты помогают защищать сделку: факторинг — при отсрочке платежа, аккредитив и торговое финансирование — в сложных поставках, хеджирование — при валютных и процентных рисках
Внешние платежи в крупном бизнесе нельзя завязывать на один маршрут. Банк, валюта, страна получателя, платёжный агент или дочерняя структура банка — всё это влияет на то, пройдёт ли оплата и сколько времени она займёт. Поэтому под каждое направление нужны запасные способы провести деньги, если основной канал внезапно перестал работать
Наталья Власова
X5 Group
“
Сейчас расчёты с нерезидентами — зона максимальной неопределённости. Наша стратегия — иметь минимум три резервных канала для каждого направления. Мы используем платёжных агентов, дочерние структуры банков в дружественных странах и новые инструменты, которые создают сами банки. Мы также пилотируем новые способы трансграничной оплаты.
В производстве с импортным сырьём платёж за рубеж — неотъемлемая часть производственного цикла. Деньги должны дойти до поставщика, а документы — пройти банковские проверки. Задержка платежа означает риск приостановки производства
Валерий Хлебников
ГК «Эгида»
“
Поскольку около 80% исходного сырья — это импорт, вопросы внешней торговли для нас первичны. Сейчас мы практически полностью ушли от расчетов в региональных валютах стран СНГ, работаем в долларах и юанях. Самый сложный риск — это банковские проверки. Был период, когда деньги могли зависнуть в иностранном банке на четыре месяца без каких‑либо объяснений.
В трансграничных расчётах важно заранее понимать весь путь платежа: через какой банк он пойдёт, в какой валюте, какие документы банк будет проверять в русле требований валютного контроля и что делать, если деньги задерживаются. В отдельном обзоре разбираем, как с помощью банка упростить и защитить внешнеторговую сделку: выбрать схему расчётов, пройти валютный контроль, провести конвертацию, подключить аккредитив или торговое финансирование и снизить валютные риски
Небольшой быстрорастущий бизнес часто выигрывает за счёт скорости принятия решений и простоты внутренних процессов. Но чтобы привлекать серьёзные деньги на зрелом этапе, важно уметь работать со сложными финансовыми инструментами — для этого нужны прозрачные процессы, дисциплина и ясные правила управления деньгами
Наталья Власова
X5 Group
“
Бизнес меньшего масштаба обладает уникальной динамикой и скоростью принятия решений. Однако в процессе быстрого роста финансовая дисциплина часто не успевает за амбициями. <...> Переход под стандарты крупного казначейства — это качественный скачок для таких бизнесов: они получают защиту, прозрачность и доступ к инструментам, которые раньше были им недоступны.
В производстве развитие зачастую связано с крупными вложениями: новые мощности, оборудование, линии, площадки. Поэтому инвестпроект должен получить рациональное обоснование задолго до старта: сколько своих денег компания готова вложить, сколько можно привлечь, когда инвестиции вернутся и какую долговую нагрузку может выдержать бизнес
Валерий Хлебников
ГК «Эгида»
“
Мы смотрим на срок окупаемости: для хорошего проекта это
3–3,5 года. Если проект многомиллиардный и стратегический, мы допускаем срок до 5,5 лет. Это предел. Если модель не укладывается в эти рамки, значит, проект не полетит. Финансовый блок должен уметь вовремя остужать пыл производственников, напоминая о цифрах. <...> Я убежден, что ни один серьезный проект не должен реализовываться только на собственные средства. В наших реалиях комфортная пропорция — это 30% своих денег и 70% заемных
Чтобы привлечь крупную сумму на развитие, бизнес должен уметь объяснить, зачем ему капитал, как проект вернёт вложения и какую нагрузку способна выдержать компания. В специальном обзоре рассказываем, как использовать цифровые финансовые активы и IPO для финансирования роста — если бизнес уже готов к более высоким требованиям инвесторов к прозрачности и отчётности
У X5 деньги движутся каждый день и в большом объёме — а у ГК «Эгида» их движение связано с длинными поставками сырья, валютными расчётами и строительством новых производств.
Масштаб и рынки везде разные, но растущему бизнесу нужны похожие финансовые привычки:
Видеть в одном интерфейсе остатки по счетам, платежи на день, заявки на согласовании, лимиты и вопросы, которые требуют решений
Вести счета, выписки, операции и платежи без перехода между разными банк‑клиентами
Подбирать инструмент под задачу: овердрафт — когда денег не хватает на короткий срок, кредитную линию — когда нужно заранее оплатить сырьё или товар, инвестиционный кредит или проектное финансирование — когда компания строит завод, запускает новую линию, открывает склад или расширяет производство
Заранее выбирать способ расчёта: факторинг — когда покупатель платит с отсрочкой, аккредитив — когда оплату нужно привязать к выполнению условий поставки, хеджирование — когда курс валюты или ставка могут испортить экономику сделки
До оплаты понимать, через какой банк и в какой валюте пойдёт платёж, какие документы нужны по контракту, как банк проверит сделку по правилам валютного контроля и что делать, если платёж задержится
Привлекать капитал под понятную цель, расчёт окупаемости и допустимую нагрузку; к сложным инструментам разряда ЦФА и IPO переходить, когда бизнес готов к более сложной отчётности, прозрачности и требованиям инвесторов
Подробнее о том, как эти принципы работают в крупном ретейле и производстве, — в полных интервью с Натальей Власовой из X5 и Валерием Хлебниковым из ГК «Эгида»